
互联网催生了众多新的文化样式,从网络动漫到网络游戏,从网络影视到网络文学,网络文化内容上普遍存在一种大众化、通俗化和娱乐化的倾向,而这种娱乐化甚至是低俗化倾向在“自媒体”上的体现尤为明显。一些网络大V、微信公众号乃至一些门户网站都乐于发布一些或低俗或暴力或偏激的内容以吸引点击量与关注度,进而获得投资。在“自媒体时代”下,网络暴力问题频发,网络黄色事件屡见不鲜,互联网虚假信息肆意传播现象时有发生。

就在前日(4月24日),国家网信办发布消息称,多个网络账号炒作发布疫情相关“标题党”文章,散布虚假信息,造成极为恶劣的社会影响。网信办要求腾讯、新浪、今日头条、网易、趣头条等网站平台主动开展自查自纠,全面排查平台内网络账号恶意营销问题,集中清理相关违法违规信息,严肃处理涉及恶意营销的网络账号。据初步统计,已清理相关文章6126篇,关停账号18576个。
“自媒体”失范态势下,就连关系国计民生和社会稳定的金融行业也深受其害。如何制约“自媒体”的“无序野蛮成长”,为维护金融安全稳定营造良好的舆论环境,值得每一个金融从业者去深思。
眼下正是上市银行集中披露年报和一季报的节点,个别不良自媒体蓄势行动,对银行的业绩增长、资产规模、资本充足率、资产质量等方面过度解读,配以吸睛的标题,点名相关高层领导,并结合历史诉讼、监管处罚、高层变动等旧闻恶意炒作,以此获得流量谋取利益。
如近期的“时代周报”有些疯狂,自年初以来,“时代周报”及其旗下“时代商学院”、“时代投研”、“时代在线”等自媒体矩阵平台抹黑16家银行,仅4月份就抹黑了11家银行。
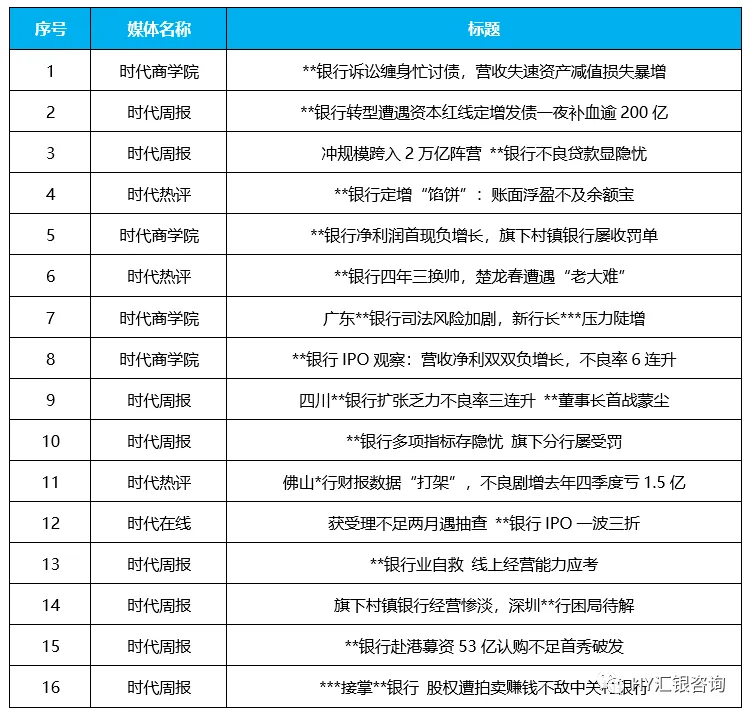
汇银咨询统计发现,“时代周报”通过百家号、头条号、企鹅号、趣头条、大鱼号等自媒体矩阵平台号放大舆情传播量,刻意营造舆情影响力。如在同一篇有着50传播量的报道中,34篇均来自“时代”。这也是一般财经类自媒体的通用做法,甚至有些自媒体发布的信息,几十篇传播量全部来自旗下账号。
一、自媒体的定义和分类
目前,“自媒体”总是被不假思索地冠以“新媒体”的名号,似乎这是不证自明的命题。但是“自媒体”作为新生事物真的是合乎规范的“媒体”么?2017年,刘丽、武晓习等人研究认为,“自媒体”非新媒体,而是一种零类概念性的伪媒体。这一定义刚好与“自媒体”的舶来词“we media”发音相似。
对于银行声誉风险条线人士而言,处理传统媒体舆情相对来说比较容易。因为这类媒体都有相应的归口管理部门,如新闻报社或政府宣传主管单位,一般是本着友好协商的态度,尽量协调媒体进行客观公正的报道,不做过度解读,以降低舆论影响。
而面对最近几年兴起的自媒体平台,银行在舆情管理上则较为棘手,有种“敌暗我明”的感觉,主要有以下几方面原因:一是自媒体体量庞大,目前不同自媒体平台注册的账号数量级达到亿级,鱼龙混杂;二是账号主体识别困难,只从名称难以判断账号真实属性;三是扩散渠道面广,一般在多个自媒体平台均有分发账号;四是擅长洗稿、组稿和包装推广,并有其他渠道协助扩散;五是处理难度较大,舆情容易反复。
汇银咨询认为,财经类自媒体大致可以分为三类:一是机构类自媒体,即传统新闻媒体旗下的新媒体平台,如证券时报旗下“券商中国”,中国经营报旗下“等深线”,财经网旗下“产金标准”等;二是伪机构类自媒体,名字容易混淆但实为不具有新闻发布资质的企业类账号,如“财经众议院”“互联网金融新闻中心”“铑财”“运营商财经网”等;三是个人类自媒体,多为传统媒体出身的记者创建的平台,如“愉见财经”“馨金融”“拆金校尉”“寻瑕记”等。
二、自媒体的黑白名单管理
近年来,在网信办的大力整治下,大批不良自媒体账号遭到封禁。如2018年底,国家网信办会同有关部门,针对自媒体账号存在的一系列乱象问题,开展了集中清理整治专项行动,依法依规全网处置“唐纳德说”“傅首尔”“紫竹张先生”“有束光”“万能福利吧”“野史秘闻”“深夜视频”等9800多个自媒体账号,并约谈腾讯微信、新浪微博等自媒体平台,对其主体责任缺失,疏于管理,放任野蛮生长,造成种种乱象,提出严重警告。
今年4月7日,国家网信办发布消息称,百度APP部分频道因严重违规自4月8日起暂停更新,国家网信办已指导北京市网信办约谈百度公司负责人。
4月16日,国家网信办再次发布消息称,一季度网信办会同电信主管部门取消违法网站许可或备案、关闭违法网站816家,移送司法机关相关案件线索3520件;有关网站平台关闭各类违法违规账号群组3.3万个。
尽管监管力度加大,但仍有大量不良自媒体如雨后春笋般滋生,究其原因,主要为现在开号门槛太低,几乎不需要付出什么成本,很多自然人和法人都有很多号。受到处理只是小概率事件,大多数违规行为根本就没有得到应有的重视和处理;如果不幸“中彩”,那就等几天再说,反正已经吸到粉了;即便像“中大奖”一样被顶格处理了,大不了换一个号,操作思路仍在,关系渠道仍在,还能做其他号,这种逻辑下,有多少自媒体会产生真正痛感?
正如《北京青年报》评论所述,处理无底线自媒体不能“对号不对人”。所谓“对号”,也就是处理自媒体号,该限号的要限号,该封号的要封号;所谓“对人”,也就是建立行业黑名单,对于严重突破底线的,要限制和剥夺其进入行业资格。
据行业交流猜测,目前银保监会也在朝着黑白名单制的方向进行银行业自媒体管理。如2019年4月,银保监会要求会管单位呈报“商业网站及自媒体违规采访发布财经信息的排查报告”,其中某国有大行报送的“信托圈”于6月上旬被封禁,同批被封的还有“环球老虎财经”“金融街侦探”“老端的观点”“摸鱼小组”“金羊毛工作坊”“陆家嘴小师妹”“宁南山”等多家较为知名的财经自媒体账号。2019年年底,银保监会再次要求会管单位分黑、白名单报送银行业影响力较强的自媒体账号信息。

因此,面对无底线的自媒体,商业银行也可以建立黑白名单制度,区分开友好媒体、中性媒体和非友好媒体。对于黑名单中的自媒体,可结合本地或者跨区域联盟,坚决联合抵制自媒体以新闻绑架为手段进行敲诈勒索的行为,不给非法新闻活动提供生存土壤。
三、自媒体负面舆情应对策略
一般在应对自媒体类舆情时,需要根据账号的历史信息进行研判,通过文章的阅读量,真实交互数据(点赞评论量)等来判断账号的影响力,同时也根据文章事实与否采取不同的处理方式。
(一)内容属实时的应对策略
如内容属实,可评估事件性质、事件影响力、舆情传播潜力。如影响大,可采取以下组合策略:
1. 处置实情,源头解决;
2. 制定处置预案,包括媒体应对应急预案,统一内部口径,尤其是媒体应对口径;
3. 如自媒体属于机构自媒体或机构内记者自媒体,可采取直接沟通方式;如无法确认自媒体身份,可查找该自媒体历史以往报道议题、性质分布,以及对自媒体关系链的查找,确定接下来的处置方向。
4. 可通过与合作自媒体沟通方式,协调不写或者议题引导。
(二)内容不属实时的应对策略
如内容不属实或存在断章取义,选择性报道,并有可能导致严重后果,可采取以下组合策略:
1. 制定处置预案,包括媒体应对应急预案,统一内部口径,尤其是媒体应对口径;择机通过各类渠道,包括银行的自媒体渠道,发布声明,维护权益。
2. 在平台内,对该文章或账号进行举报;
3. 如自媒体为机构或媒体机构记者,可当面进行沟通,要求删除或修改;如为个人,可通过邮件、微信等账号方式,表达诉求;
4. 如遇严重误导,影响社会稳定或金融秩序的,可搜集证据向所在地公安部门或网信办报告;
5. 采取法律手段,通过律师函等方式要求对方撤稿及其他合法诉求。
如下图示例中提到的某公关团队针对当地一家城商行有组织的抹黑行为,该团队通过注册聚焦山东、聚焦济宁看似正规等账号,将互联网上的一些负面新闻报道结合该银行的一些正常公开的民事涉诉信息,发布比较偏激的报道,混淆视听。后来,该城商行在了解相关情况后,跟当地网信办、公安机关进行沟通,对相关人员进行了控制约谈,有效遏制了舆情的放大传播。
四、对于自媒体舆情需适当提高容忍度
自媒体舆情处置,需要有一定的容忍度,因为相比传统媒体,自媒体的整体影响力小,且传播链条比较封闭,自身的公信力也有限。银行机构在遇到此类不大不小的舆情危机时,不要过度紧张,对不良媒体人的无理条件可采取冷处理。
另外,需要警惕银行内部无意识下助推负面舆情的传播。自今日头条推出算法推荐以来,主流新闻客户端均采用这种方式进行喜好信息的推荐。今日头条发布的后台算法原理中,内容特征,用户特征,环境特征以及点击率、阅读时间、点赞、评论、转发等量化指标都是算法推荐的主要依据。即新闻客户端推荐的资讯,跟自己的个人喜好、日常操作搜索习惯、所处的地理位置等信息息息相关,每个人之所见皆有不同。经常有银行人员反馈,某负面舆情领导已经发现了,但监测公司和自己都没有发现,而这也正是算法推荐的神秘之处。
很多自媒体号,尤其是个人类自媒体账号发布的信息初始推荐到的人很少,阅读量并不突出,但经过银行内部多次转发点击后,会发现阅读量突然猛增。这是因为算法推荐也会根据受众的行为操作进行动态调整,如短时间内点击率、阅读时间、点赞、评论、转发等量化指标的增加,会导致后台将信息进一步推荐给其他人。因此,银行人员在发现自媒体负面舆情,尤其是个人类账号发布的信息时,需尽量保持冷关注处理,避免行内分享转发而导致的舆情传播放大。
五、善于构建自媒体引导发声矩阵
鉴于自媒体信息发布渠道与传统媒体发布渠道的差异,传统的SEO优化操作以及网评员管理系统在应对自媒体舆情时便无法发挥作用。如微信公众号的留言,都需要作者审核通过后才能放出,如果贸然请水军进行压制,反倒会引起作者的注意而导致事态恶化;如需进行留言引导,则尽量发表中立客观但对银行相对有利的留言,待评论审核放出后,再组织网评员科学点赞以达到留言置顶效果。
此外,银行机构可能开设多个微信公众号或官方微博,遭遇负面舆情时这些线上信息出口的口径一致十分必要。事后启动声誉风险修复工作、总结经验建立健全声誉风险管理长效机制。充分调动银行机构的自媒体资源,多方建设品牌形象,让受众成为负面舆论的“把关人”。事中做好声誉风险的应对,对外回应需统一口径,避免节外生枝。
但并不是所有的自媒体舆情都适合银行主动出面发声,正所谓“对症下药”,自媒体的“病”还得需要靠自媒体的途径来回击解决,此时构建能够为银行业发声的第三方自媒体矩阵平台就尤为重要。如前段时间圈内沸沸扬扬的“公民李滨诉银保监会索赔11.58万亿”事件,银保监会并未出面发声回应,但“评案释法”“今日说保”等多家自媒体相继发表文章,对李律师的观点进行逐一反驳,指出其专业不足之处。
结语
近日,国家网信办还表示,将组织各地网信部门开展为期两个月的网络恶意营销账号专项整治行动,进一步聚焦突出问题,压实主体责任,加大惩治力度,对问题严重、影响恶劣的网站平台、网络账号及相关责任人依法依规严肃处置,并向社会公众通报处置结果。欢迎广大网民、媒体和社会各界积极参与,向网站平台和有关部门举报相关问题,携手营造清朗网络空间。对于长期饱受不良自媒体摧残的银行声誉风险条线人士而言,是时候搜集相关违规违法账号信息,组织发起集体反击,举报相关问题,以净化网络环境。在国家加大对自媒体整治力度下,相信金融行业的舆论生态将更加健康、有序。
关于银行业自媒体声誉风险的管理,能够探讨的还有很多,本文旨在抛砖引玉,有不足之处,还望业内人士批评指正。
